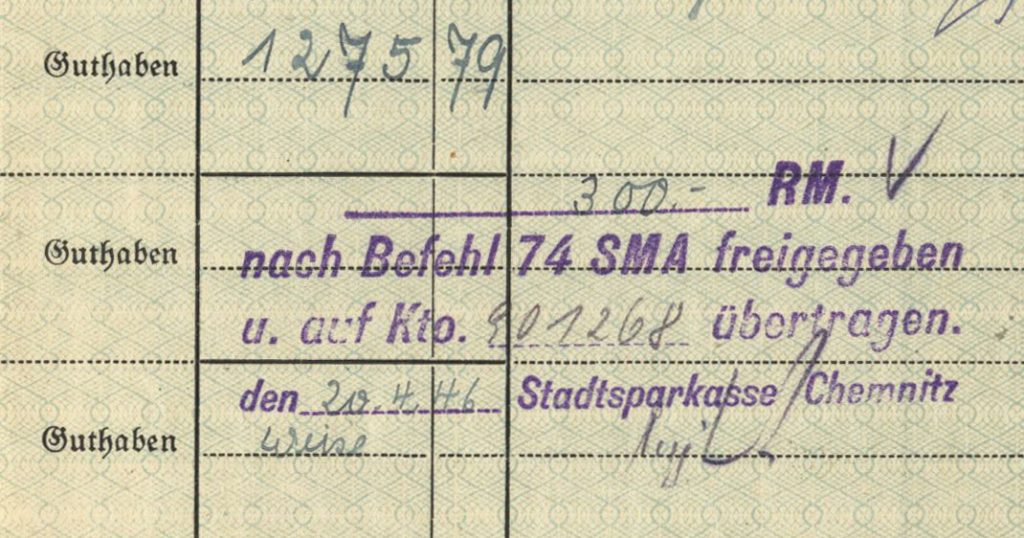
• 300 Reichsmark gab es für einen Chemnitzer Sparkassenkunden vor 75 Jahren. : © Historisches Archiv des OSV
Der Befehl 74 der Sowjetischen Militäradministration

Stempel finden sich viele in alten Sparkassenbüchern. Es sind Zeugnisse von Währungsumstellungen, der Aufwertung der Spargelder nach der Inflation 1923 und der Anmeldung von Altguthaben in der DDR, von Spartagen und Sparwochen im Dritten Reich, von verschiedensten Zinsen, Sperrvermerken, Fusionen und manchem mehr. Oft ist auch eine Stempelung zu entdecken, die auf den Befehl 74 der Sowjetischen Militäradministration (SMA/SMAD) hinweist. Aufgrund dieses Befehls wurde Geld ausgezahlt. Man konnte sich einen freigegebenen Betrag aber auch auf ein verfügbares Konto übertragen lassen. So tat es zum Beispiel ein Kunde der Stadtsparkasse Chemnitz vor genau 75 Jahren.

Was hat es mit dem Befehl auf sich? Die sowjetischen Besatzer hatten sämtliche Guthaben zum Stand 8. Mai 1945 eingefroren. Begründet wurde das mit einem Bankrott der Sparkassen, der durch das NS-Regime verursacht worden sei. Zum 15. August 1945 wurden die Sparkassen in Sachsen geschlossen und dann ohne Rechtsnachfolge neu gegründet. Am 9. März 1946 befahlen die Sowjets schließlich, dass die Kleinsparer der geschlossenen Institute eine Unterstützung erhalten sollten. Für die neuen Sparkassen ergab sich durch die Aktion die Möglichkeit, wieder mit ihren alten Kunden in direkten Kontakt zu treten und sie womöglich zu einem Neuanfang beim Sparen zu bewegen.

Wer nicht mehr als 3.000 Reichsmark (RM) Altguthaben hatte, bekam davon 300 ausgezahlt. Arbeitsunfähige erhielten beim Fehlen anderer Existenzmittel 400 RM, auch wenn sie mehr als 3.000 RM Guthaben hatten. Die Auszahlung der genehmigten Beträge sollte zu je 100 RM monatlich erfolgen. Besonders notleidenden Sparern konnte bei Vorliegen einer Bescheinigung der Abteilung für Sozialfürsorge die gesamte Summe auf einmal gegeben werden. Wenn man die 400 RM wollte, musste das Wohlfahrtsamt die Arbeitsunfähigkeit, die Mittellosigkeit und das Fehlen arbeitsfähiger Personen in der Familie nachweisen. Prinzipiell durften 400 RM gewährt werden: Männern über 65 und Frauen über 60 Jahre, Menschen mit mehr als 20 % Erwerbsbeschränkung sowie Frauen mit Kindern unter 7 Jahre, wenn sich in der Familie keine arbeitsfähige Person befand. Kriegsverbrecher und aktive Mitglieder der NSDAP bekamen nichts.

Ebenfalls keine Unterstützung erhielt ein aus der Gefangenschaft in Sibirien heimgekehrter Soldat, der sich in schlechter gesundheitlicher Verfassung befand. Ausgebombt war er, mittellos. Seine Frau war nicht in der Lage, beide über Wasser zu halten. Nur 5 RM in der Woche verdiente sie in einem kleinen landwirtschaftlichen Betrieb. Leider betrug das Guthaben des Chemnitzers bei der Sparkasse 42,52 RM zu viel. Es bestand gemäß der Richtlinien keine Möglichkeit, ihn aus sozialen Gründen zu unterstützen. Es gebe keine Ausnahmen von den Vorschriften, so bitter das im Einzelfall auch sei, ließ der Sächsische Sparkassenverband verlauten. Und dies ist nicht das einzige Schicksal, das sich im Schriftverkehr zwischen Sparkassen und Verband zur Durchführung des Befehls 74 in unserem Archiv findet …
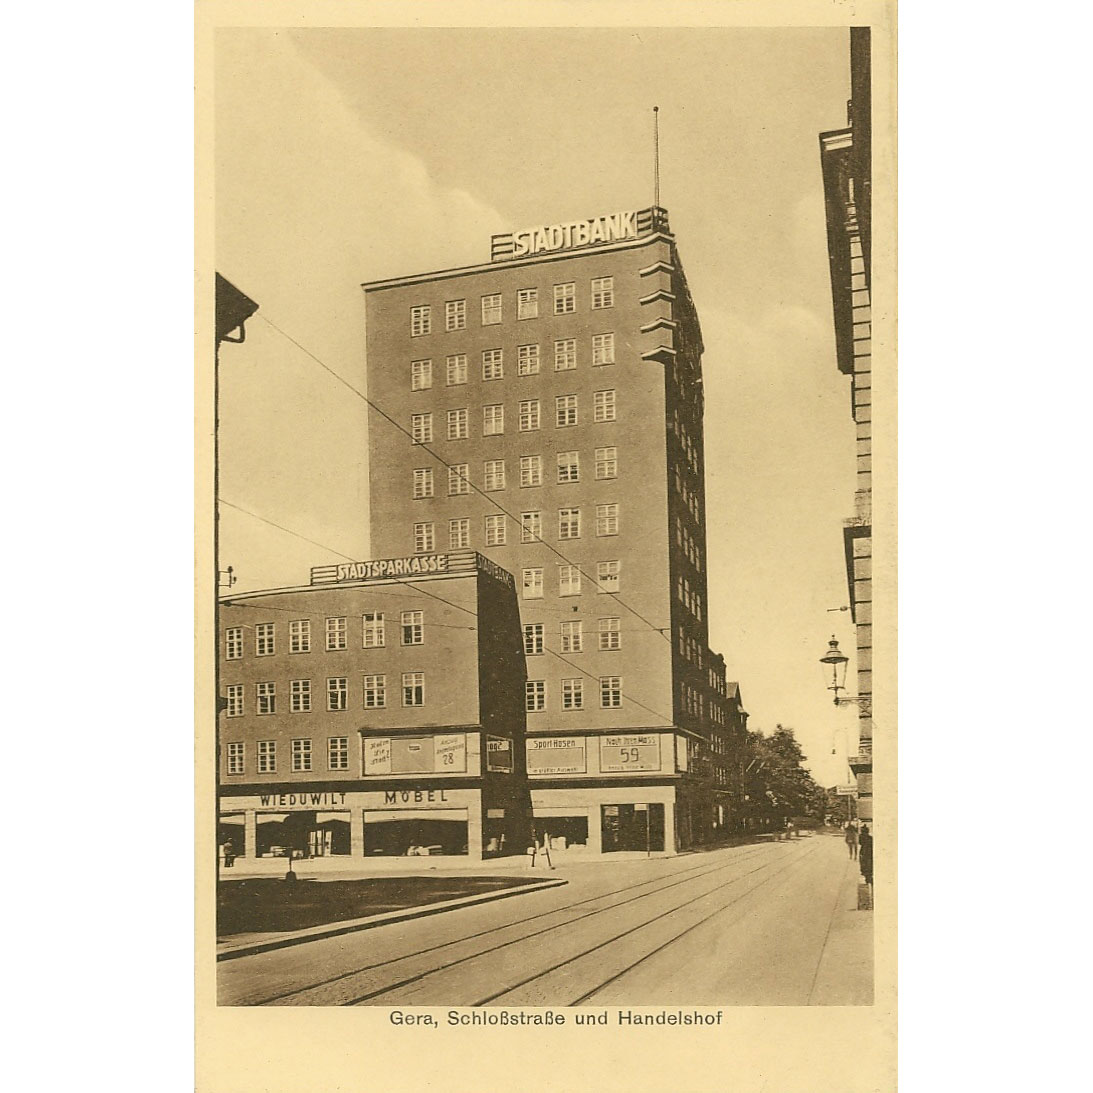
  • Stadtbank und Stadtsparkasse in Gera, um 1935; Bestand: Sparkassenhistorischen Dokumentationszentrum des DSGV

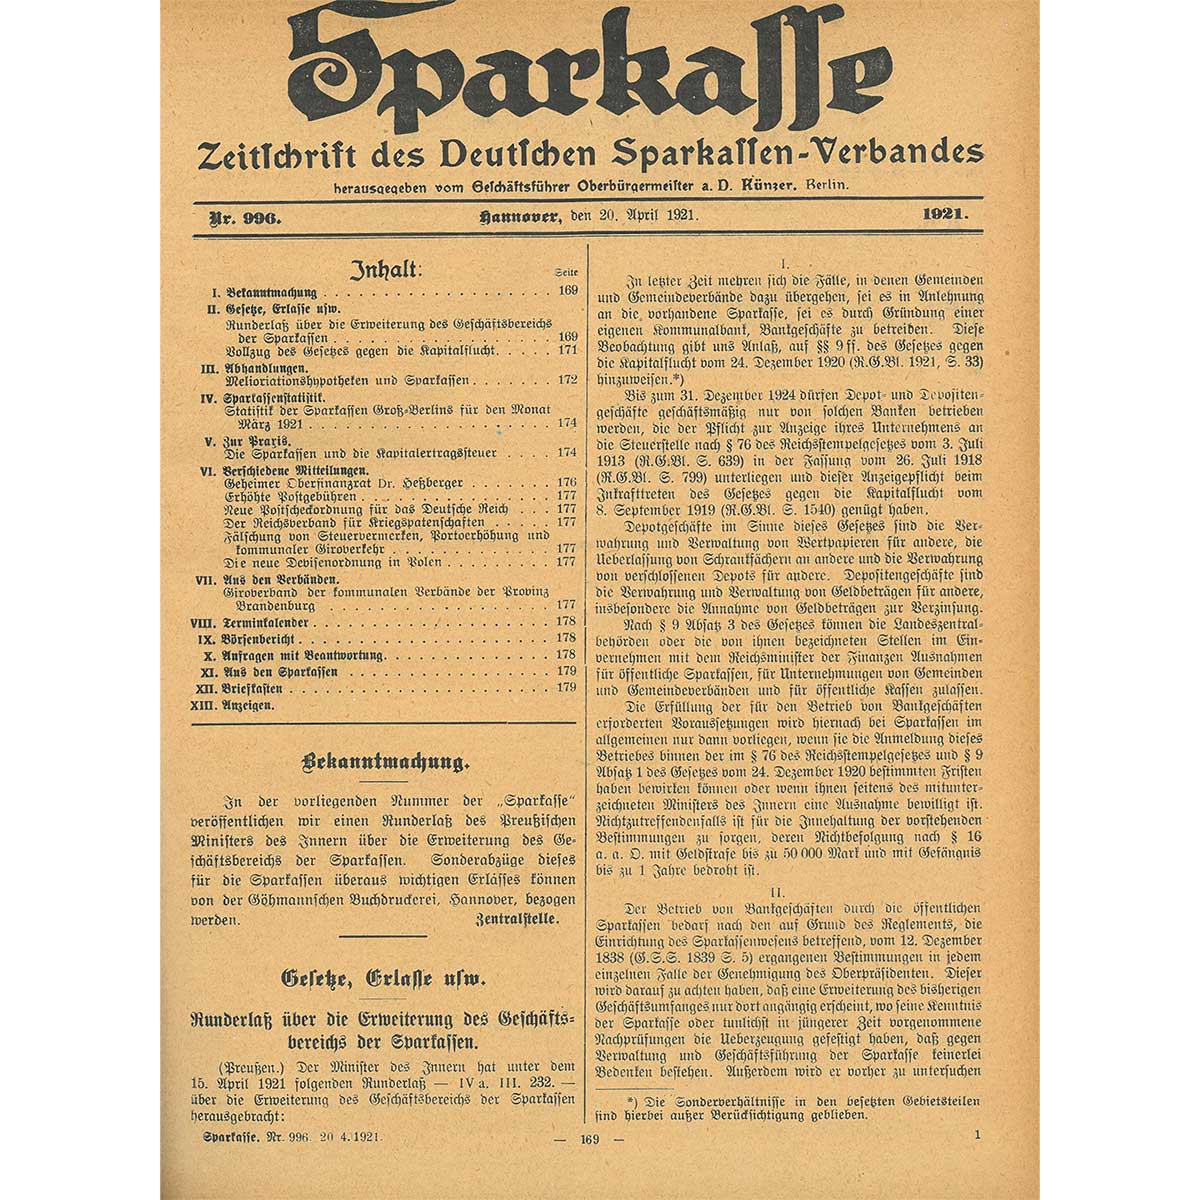
  • Der Erlass vom 15. April 1921 wurde in der Sparkasse abgedruckt. Bestand: Sparkassenhistorischen Dokumentationszentrum des DSGV

Ein Meilenstein auf dem Weg zum Universalkreditinstitut

Die Entwicklung der Sparkassen von einfachen Sparanstalten zu Universalkreditinstituten zog sich lange hin. Ein Meilenstein auf diesem Weg war ein preußischer Ministerialerlass, der am 15. April vor einhundert Jahren veröffentlicht wurde.

Bis zum Beginn des 20. Jahrhunderts beschränkte sich das Sparkassengeschäft weitgehend auf die Annahme von Spareinlagen und die Ausgabe von Hypothekenkrediten. Die zunehmenden Fortschritte in Wirtschaft, Gesellschaft und Technik ließen jedoch auch die Ansprüche der Kunden wachsen. Im ersten Jahrzehnt nach der Jahrhundertwende konnten die Sparkassen den Depositen- und Kontokorrentverkehr und insbesondere den bargeldlosen Zahlungsverkehr einführen. Ausgehend von Sachsen bauten sie seit 1909 ein reichsweites Überweisungsnetz auf. Weitere Geschäftsfelder kamen im Ersten Weltkrieg hinzu: Die Sparkassen durften nun auch Wertpapiere an ihre privaten Kunden verkaufen und diese Wertpapiere für sie in Depots verwahren und verwalten. Damit war die „bankmäßige“ Entwicklung der Sparkassen eingeleitet.

Nach dem Kriegsende bedrohte eine immer spürbar werdende Geldentwertung die Hauptgeschäftsfelder der Sparkassen, das langfristige Einlagen- und Kreditgeschäft. Trotz der neuen Geschäftsmöglichkeiten ging die Rentabilität der Institute erheblich zurück. Viele kommunale Träger kamen deshalb auf den Gedanken, zusätzlich zu ihren Sparkassen Stadt- und Kreisbanken zu gründen. Diese Kommunalbanken unterlagen nicht den Bestimmungen der Sparkassengesetze und konnten alle Bankgeschäfte betreiben.

Die Aufsichtsbehörden der Länder betrachteten diese Entwicklung mit Argusaugen, weil die Kommunen damit unerwünschte Risiken eingingen. Als erste wurde das preußische Innenministerium aktiv. Am 15. April 1921 publizierte es einen Erlass über „Die Errichtung von Kommunalbanken durch Gemeinden und Gemeindeverbände“*. Darin ging das Ministerium das Problem von zwei Seiten an: Zum einem drängte es die Kommunen dazu, ihre neuen Banken rechtlich zu verselbständigen und in haftungsrechtlich adäquate Gesellschaftsformen wie die Aktiengesellschaft und die GmbH zu überführen. Zum anderem weitete es die Geschäftskompetenzen der Sparkassen nochmals aus. So wurden insbesondere noch bestehende Höchstgrenzen für Depositen- und Kontokorrenteinlagen abgeschafft und den Sparkassen „sonstige bankmäßige Geschäfte“ widerruflich gestattet.

Völlige Freiheit bedeutete das allerdings nicht, denn der Erlass stellte klar: „Ausgeschlossen müssen naturgemäß alle Geschäfte bleiben, die mit der ursprünglichen Aufgabe der Sparkassen, den Sparsinn zu fördern und als öffentliche Kredit-Institute zu dienen, unvereinbar sind, oder die die Sicherheit der Einlagen gefährden, oder endlich die der Stellung von Gemeinden und Gemeindeverbänden im öffentlichen Leben und der durch ihre geschichtliche Entwicklung gegründeten Vertrauensstellung der öffentlichen Sparkassen nicht entsprechen.“**

Andere deutsche Länder zogen mit teilweise erheblicher Verzögerung nach. So schufen Bayern und Baden erst im April bzw. Juni 1923 die rechtlichen Grundlagen für die volle bankmäßige Betätigung der Sparkassen.

Zu diesem Zeitpunkt hatte sich die Geldentwertung in Deutschland bereits dramatisch beschleunigt. Befreit aus dem engen Korsett ihres bisherigen Geschäftsrechts, waren die Sparkassen jedoch in der Lage die existenzbedrohende Phase der Hyperinflation einigermaßen glimpflich zu überstehen. Nach der im Herbst 1923 eingeleiteten Währungsreform stabilisierten sie sich erstaunlich schnell wieder.

Private und genossenschaftliche Wettbewerber bemühten sich zwar in den folgenden Jahren darum, dass die bankmäßige Betätigung der Sparkassen wieder rückgängig gemacht werden. Aber auch dank der Gründung des Deutschen Sparkassen- und Giroverbandes 1924 konnte die Sparkassenorganisation diese Attacken erfolgreich abwehren. Das Reichskreditwesengesetz bestätigte 1934 die Stellung der Sparkassen endgültig: Als Kreditinstitute waren sie den Banken grundsätzlich gleichgestellt.

Dr. Thorsten Wehber, Sparkassenhistorischen Dokumentationszentrum des Deutschen Sparkassen- und Giroverbandes

* Ministerial-Blatt für die Preußische innere Verwaltung, Jg. 82 (1921), Seite 128 – 132.
** Ebd, S. 130.

Literatur:
Günter Ashauer: Von der Ersparungscasse zur Sparkassen-Finanzgruppe. Stuttgart 1991.
Hans Pohl/Bernd Rudolph/Günther Schulz: Wirtschafts- und Sozialgeschichte der deutschen Sparkassen im 20. Jahrhundert. Stuttgart 2005.

Dieser Beitrag wurde ebenfalls in der SparkassenZeitung veröffentlicht.

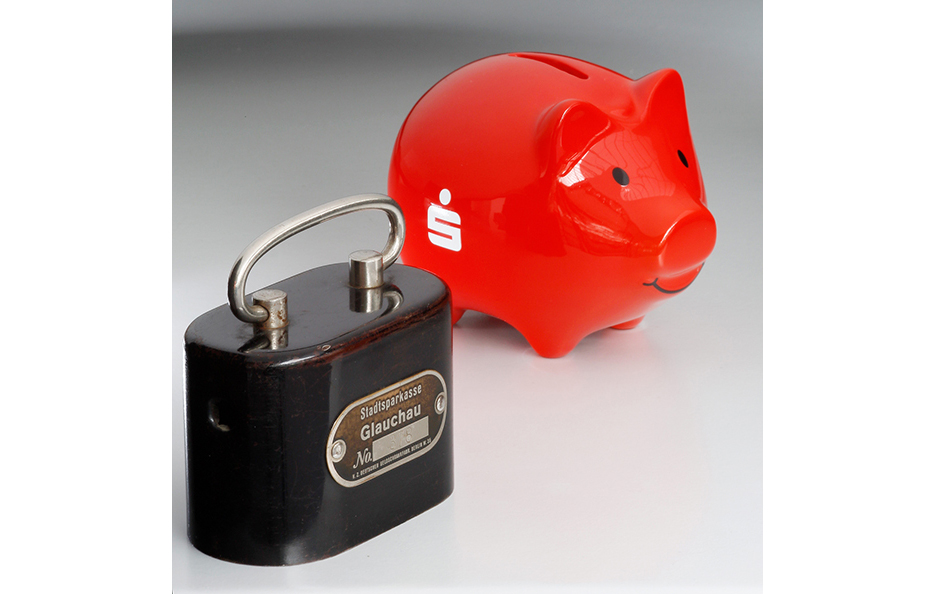
  • Zwei von 138 - unser Bestand an Spardosen ist seit der letzten Zählung um mehr als ein Drittel gewachsen. : © Thomas Imo/photothek.net

Die Zahlen steigen …

und soweit das unseren Archivbestand betrifft, finden wir das durchaus positiv.

Seit dem Start des Sparkassengeschichtsblogs im Oktober 2014 und der letzten Aufstellung haben sich in unserem Archivmagazin viele Regale, Archivschachteln, Schränke, Schuber und anderes mehr auf wunderbare Weise weiter gefüllt.

Großen Anteil am Archivzuwachs hatten die Übernahmen von zwei vollständigen historischen Sparkassenarchiven. Insgesamt 120 Regalmeter an Akten konnten wir als sog. Deposita – das heißt die Sparkassen bleiben Eigentümer des Bestandes, erlauben jedoch Erschließung und Nutzung – in unser Archiv integrieren.

Auch der Bestand an Sammlungsgut ist in nahezu allen Kategorien gestiegen. Hier die wichtigsten Zahlen der aktuellen Zählung:

  • 1.672 Sparbücher
  • 45 Maschinen
  • 1.110 Geldscheine
  • 439 Münzen
  • 898 Plakate
  • 138 Spardosen
  • 438 Dias
  • 7.035 inhaltserschlossene Fotos
  • 100 Werbe- und Informationsfilme der Sparkassenorganisation

Ein Großteil der aufgeführten Archivalien ist bereits digitalisiert und steht durch das Einpflegen in ein Digital-Asset-Management-System unkompliziert per Mausklick zur Verfügung.

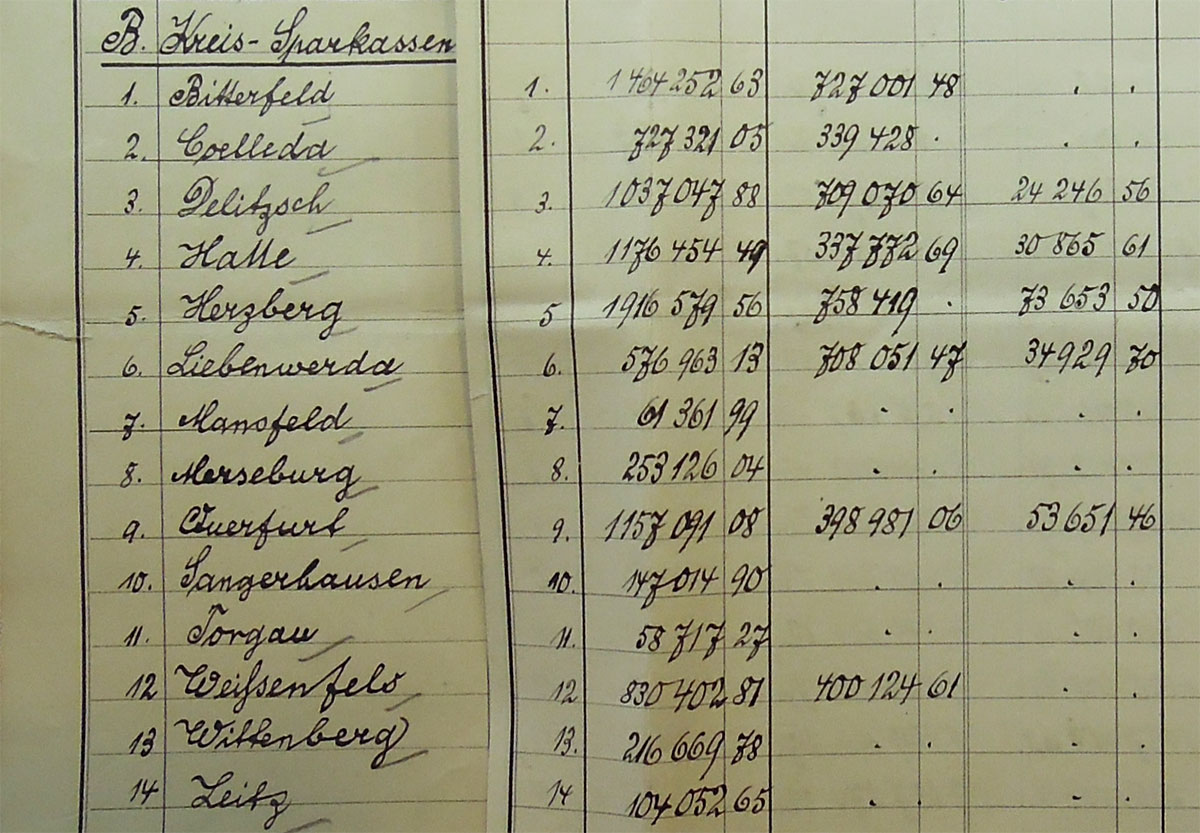
  • Geschäftsdaten von Sparkassen, hier der Stand des Reservefonds 1900, die insgesamt seit der Gründung und im Jahr 1900 (rechts) für öffentliche Zwecke verwendeten Gelder, enthält diese Nachweisung über den Geschäftsbetrieb und die Ergebnisse der Sparkassen im Regierungsbezirk Merseburg für das Rechnungsjahr 1900. Ausschnitt /Landesarchiv Sachsen-Anhalt, C 20 I, Ib Nr. 838, Bd. 8

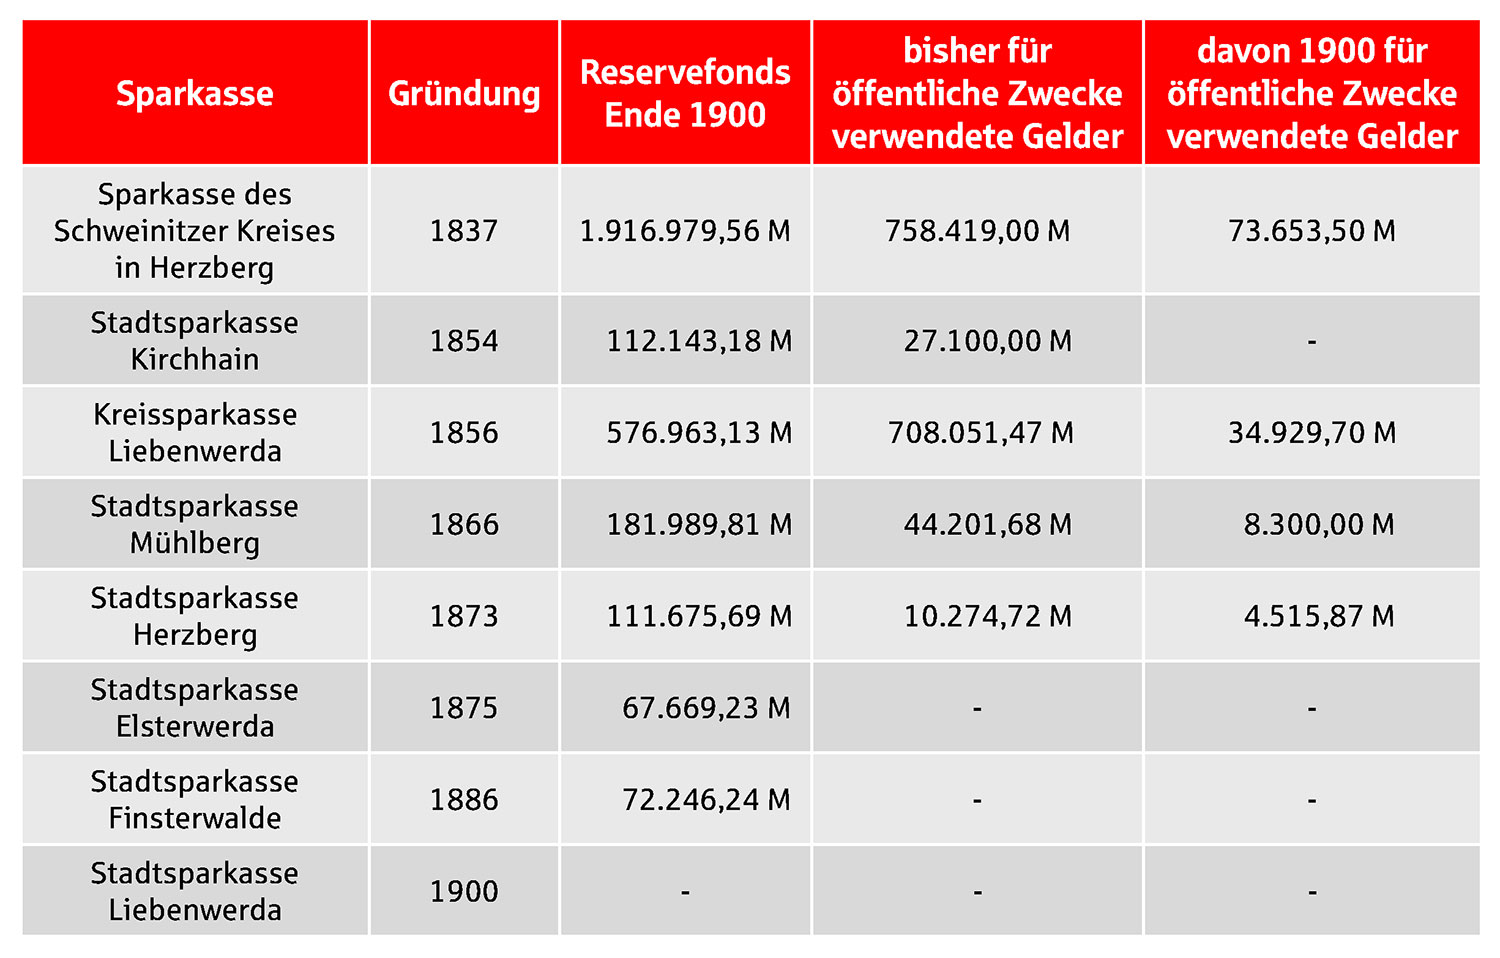
  • Auf Grundlage der Akten konnten zum Beispiel für 1900 Geschäftsdaten der historischen Sparkassen im Geschäftsgebiet der Sparkasse Elbe-Elster ermittelt werden. : © Historisches Archiv des OSV

Von Archivterminen und Überschüssen

Normalerweise würde ich gerade im Brandenburgischen Landeshauptarchiv sitzen und für die Sparkasse Elbe-Elster Akten fotografieren. Sie werden als Quelle für die Aufarbeitung der Geschichte benötigt, die im Auftrag des Vorstandsvorsitzenden erfolgt. Der heutige, langfristig geplante, Termin fällt zwar nicht, wie zunächst befürchtet, der „Osterruhe“, aber letztlich der „Notbremse“ zum Opfer, da die Inzidenz wieder über 100 liegt. In Corona-Zeiten ist das Arbeiten in öffentlichen Archiven schwierig. Auch wenn kein Lockdown ist, kann wegen der Sicherheitsvorschriften nur eine begrenzte Zahl von Nutzern im Lesesaal Platz nehmen. Daraus resultieren längere Wartezeiten. Ich hoffe, dass der nächstmögliche Ersatztermin Ende Mai 2021 nicht ausfällt, wir dann die „dritte Welle“ hinter uns haben.

Glücklicherweise konnte ich bei meinen Recherchen 2020 schon eine Menge Material digitalisieren, das ich auswerte. Ein wichtiges Thema beim Projekt ist das gemeinnützige Engagement. Sparkassen sind seit jeher am Gemeinwohl orientierte Kreditinstitute. In den Unterlagen der Sparkassenaufsichtsbehörden im Brandenburgischen Landeshauptarchiv und im Landesarchiv Sachsen-Anhalt fanden sich zahlreiche Belege aus der Zeit des Deutschen Reichs vor dem Ersten Weltkrieg. Die Vorgängerinstitute der Sparkasse Elbe-Elster mussten nämlich damals ihre „Nachweisungen über den Geschäftsbetrieb und die Ergebnisse“ in Frankfurt (Oder) oder Merseburg abliefern. Die Aufsicht erfasste die Daten aller Sparkassen in Tabellen. Die Übersichten geben unter anderem Aufschluss über die Gelder, die für öffentliche Zwecke zur Verfügung gestellt wurden. (Bild 1) Sie stammten aus den Überschüssen (Reingewinn) der Rechnungsvorjahre beziehungsweise den Reservefonds.

Bevor Geld floss, mussten ausreichende Sicherheitsrücklagen angesammelt sein. Es dauerte also, bis die Bevölkerung auch auf diese Weise von ihrer Sparkasse profitierte. So wird bei der Auswertung der Geschäftsdaten aus den vor genau 120 Jahren erstellten Jahresabschlüssen deutlich, dass noch nicht alle im heutigen Geschäftsgebiet der Sparkasse Elbe-Elster bestehenden Institute 1900 Geld zur Verfügung stellten. Schon gar nicht die gerade erst eröffnete Stadtsparkasse Liebenwerda. Die älteren Kreissparkassen in Herzberg und Liebenwerda hingegen konnten hohe Beträge vermerken. Dass es nicht regelmäßig etwas gab, zeigt wiederum das Beispiel der alten Stadtsparkasse Kirchhain. Die in meiner Übersicht (Bild 2) dargestellten Abführungen erfolgten ausschließlich 1887/1888. Belegt sind in den Akten manchmal die Verwendungszwecke der von den Sparkassen zur Verfügung gestellten Überschüsse. So konnte etwa die Stadtsparkasse Mühlberg erstmals 1879 ausschütten. Nachgewiesen ist die Bewilligung von 5.727,74 Mark für den Bau eines Schulhauses am 23. Mai des Jahres. Gerade solche Informationen sind ein Glücksfall für den Historiker. So wird anschaulich, wie die Sparkassenüberschüsse früher zum Wohl der Allgemeinheit eingesetzt wurden.

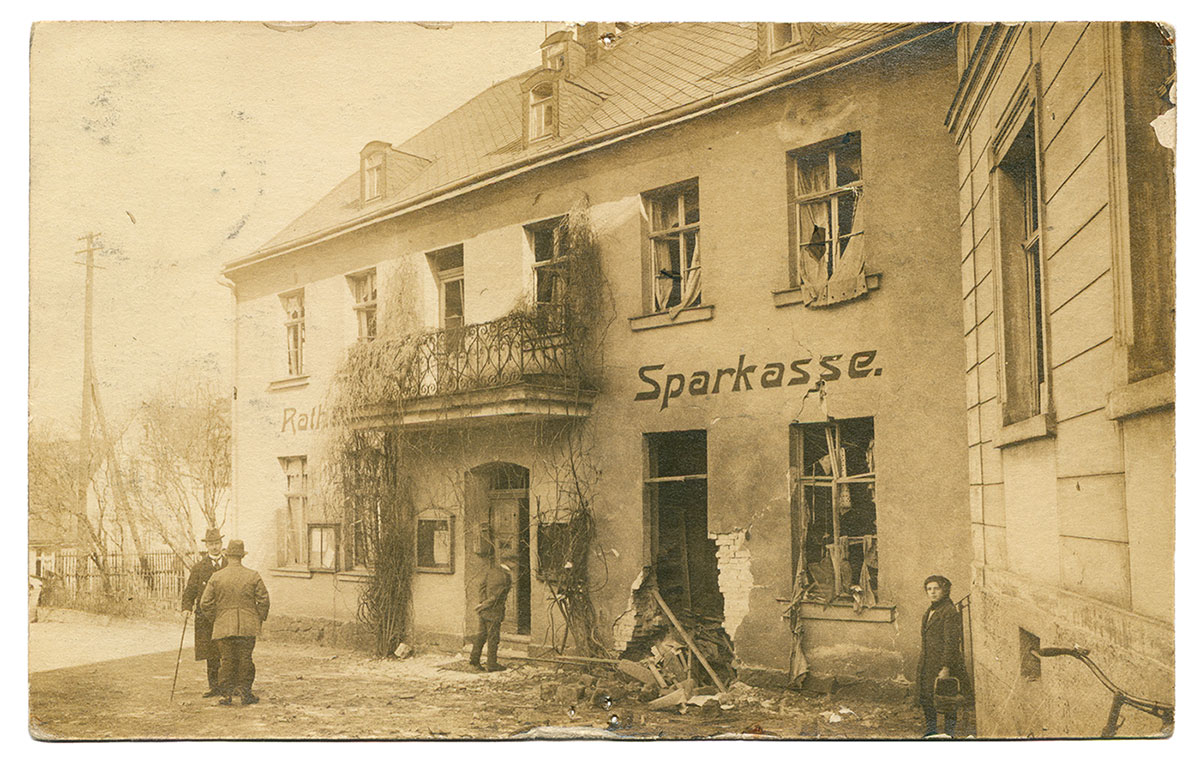
  • Vor 100 Jahren wurde der Sprengstoffanschlag verübt. (Ansichtskarte Verlag Ernst Esser, 1921; Bestand: Historisches Archiv des OSV)

Der Anschlag von Rodewisch

Diese Ansichtskarte aus unserem Archivbestand sieht ganz schön mitgenommen aus. Noch schlechter ist aber der Zustand des Postkartenmotivs. Vor 100 Jahren fiel das Rathaus von Rodewisch im Vogtland, in dem auch die Stadtsparkasse ihren Sitz hatte, einem Dynamitanschlag zum Opfer. Es musste danach abgerissen werden. Als Täter wurden linke Revolutionäre ausgemacht. Den Kampfgruppen des berüchtigten Max Hoelz wurde der Anschlag zugeschrieben. Er war eine zentrale Figur des Mitteldeutschen Aufstandes und hatte einiges auf dem Kerbholz. Im Frühjahr 1921 versuchten Kommunistem gemäß den Vorgaben aus Moskau, die proletarische Revolution in Deutschland mit Gewalt durchzusetzen. Auch in Sachsen wurden staatliche Einrichtungen zum Ziel von Bombenanschlägen. Im Vogtland besetzte man zum Beispiel die Rathäuser von Plauen und Falkenstein. Dass die Täter es in Rodewisch auf die Stadtsparkasse abgesehen hatten, lässt sich vermuten. Schließlich gingen auch Banküberfälle auf das Konto von Hoelz.

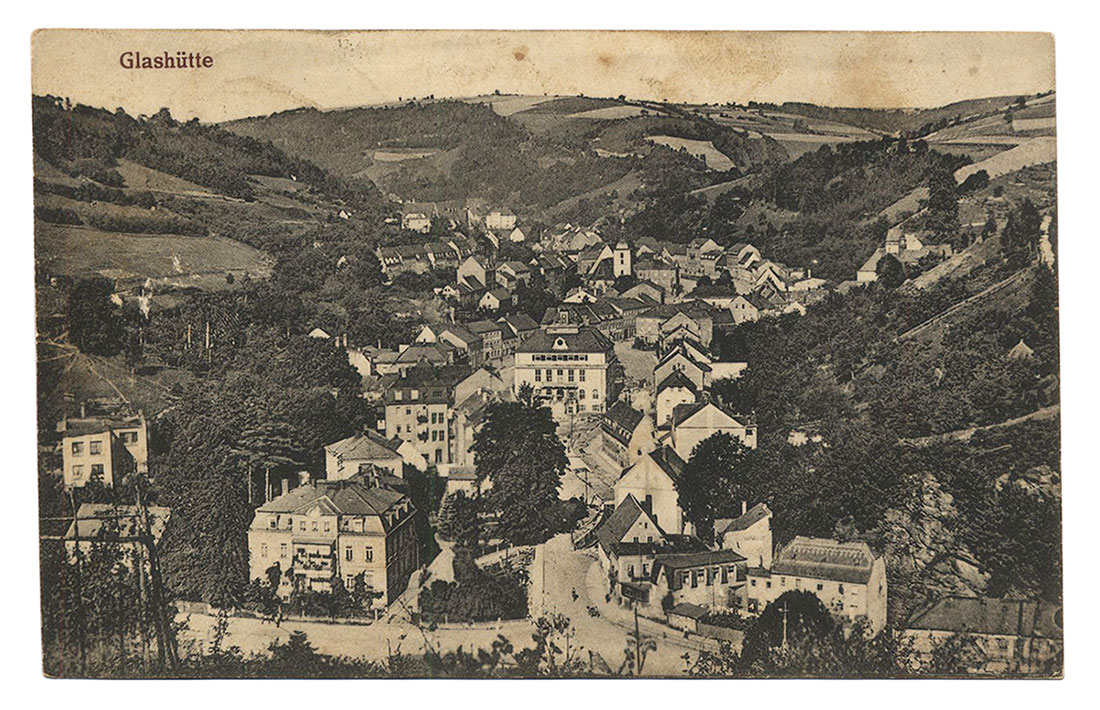
  • Die Stadt Glashütte war die erste deutsche Gemeinde, die in Konkurs ging. (Ansichtskarte Verlag Albert Ernst in Dresden, gelaufen 1924; Bestand: Historisches Archiv des OSV)

Der Konkurs der Stadt Glashütte

Im März 1929 ereignete sich Unerhörtes. Die durch die Uhrenindustrie weltbekannte Stadt Glashütte in Sachsen musste einen Konkursantrag stellen. Das war das erste Mal, dass eine Körperschaft des öffentlichen Rechts in Konkurs ging. Die Überschuldung hatte mehrere Ursachen. Die Finanzpolitik des Reichs verschlechterte in der Weimarer Republik die finanzielle Lage der Gemeinden, insbesondere durch die Wegnahme der Einkommensteuer. Zugleich waren enorme soziale Lasten zu tragen. In Glashütte ging die Uhrenindustrie zurück. Dazu kam im Jahr 1927 eine Hochwasserkatastrophe. Die Stadt trug aber auch Mitschuld an der Misere. Sie hatte sich nämlich ausgiebig privatwirtschaftlich betätigt. Dies war riskant. Wenn öffentliche Gelder in Unternehmen investiert wurden, die in privatrechtlicher Rechtsform organisiert waren, so bestand die Gefahr des Einfrierens beziehungsweise Versickerns des Kapitals. Unter dem Vorwand, für die heimische Industrie Kredite zu beschaffen, nahm Glashütte zum Beispiel 1924 zu ungünstigen Konditionen ein Darlehn über eine Million Reichsmark auf. Die Finanzmittel wurden vor allem in unproduktive kommunale Unternehmen investiert, da der Bedarf der privaten Firmen mittlerweile wegen des Rückgangs der Aufträge gesunken war. Eine Zinstilgung war so nicht möglich.

Schließlich hatte die kleine Stadt über zwei Millionen Reichsmark Schulden. Nach der Konkurseröffnung wurden sogar insgesamt fast drei Millionen Reichsmark Forderungen angemeldet. Im Sommer 1929 wurde das Konkursverfahren eröffnet. Das sächsische Innenministerium hatte zu diesem Zeitpunkt bereits verordnet, dass viele Vermögensgegenstände unentbehrlich für die Wahrnehmung öffentlich-rechtlicher Aufgaben seien und deswegen für diese ein Pfändungsverbot bestehe. Die Stadt focht dies an und klagte. Ihr gesamtes Vermögen gehöre aus dem Grund nicht zur Konkursmasse. Das Sächsische Oberverwaltungsgericht verkürzte schließlich durch ein Urteil vom 3. Mai 1930 den Schutz auf einen Teil des Vermögens. Dies hieß etwa für die örtliche Girokasse und die Sparkasse, dass zwar das Inventar, aber nicht die Einlagen Vollstreckungsschutz genossen. Zu diesem Zeitpunkt besaßen die kommunalen Geldinstitute noch keine eigene Rechtspersönlichkeit und ihr Vermögen war nicht von dem des Trägers getrennt. Dies wurde erst am 6. Oktober 1931 vom Reich angewiesen. Sachsen verordnete am 21. September 1931, dass fortan an Stelle des Konkurses von Gemeinden als Liquidationsverfahren die staatliche Verwaltung unter Kommissaren stattfinden sollte. Ende des Jahres schloss das Konkursverfahren mit einem Vergleich. Der Freistaat Sachsen war Treuhänder. Um die verbliebenen Schulden zu begleichen, musste Glashütte unter anderem seine städtischen Werke verkaufen.

Quellen:
– Richter, Siegfried: Die Haftung des Staates als Träger der Gemeindeaufsicht in Sachsen, unter Berücksichtigung des Konkurses der Stadt Glashütte. Inaugural-Dissertation zur Erlangung der Doktorwürde bei der Juristischen Fakultät der Universität Leipzig. Ebersbach in Sachsen. 1932.
– Hornfischer, Felix: Die Insolvenzfähigkeit von Kommunen. Stuttgart. 2010.